
-उमाजी म. केळुसकर / वास्तव
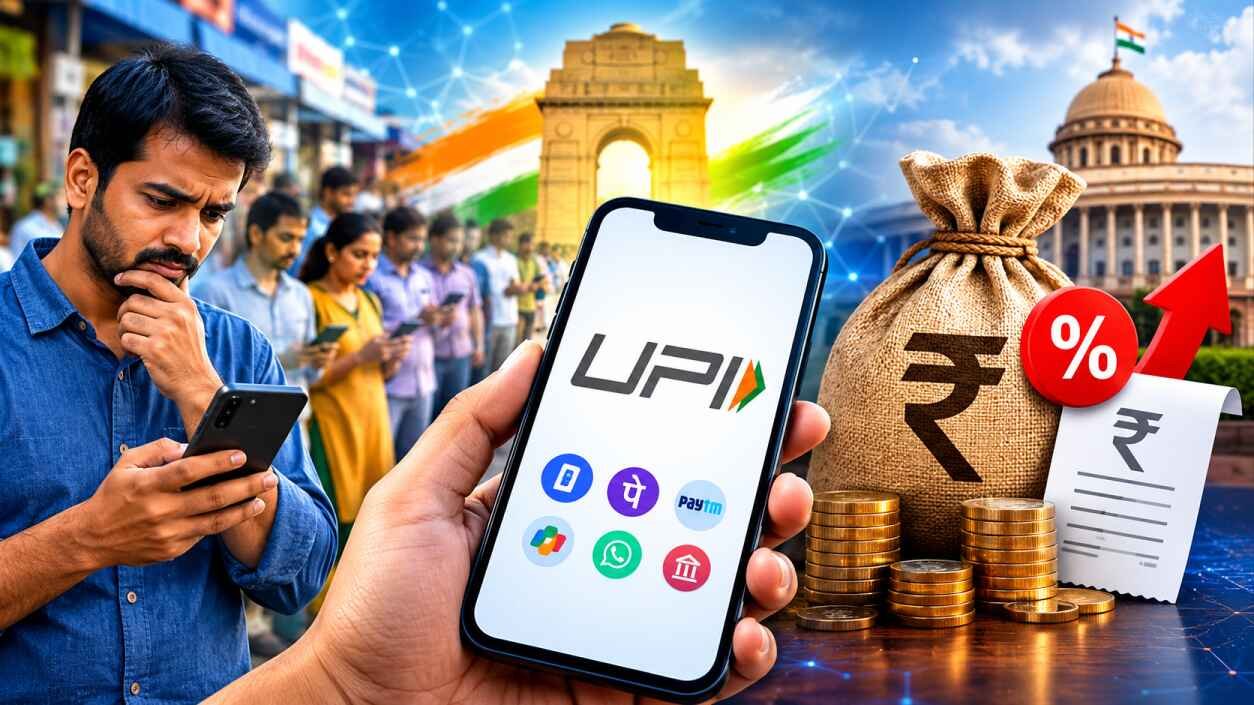
डिजिटल भारताच्या मुकुटातील मानाचे पान ठरलेल्या युनिफाइड पेमेंट्स इंटरफेस अर्थात यूपीआयवर शुल्क आकारण्याच्या मुद्यावरून सध्या देशात जो वादंग उठला आहे, त्याने संपूर्ण अर्थकारणाला आणि सर्वसामान्य नागरिकांच्या विश्वासाला पुन्हा एकदा ऐरणीवर आणले आहे. एकेकाळी डिजिटल व्यवहारांना प्रोत्साहन देण्यासाठी आणि देशातून रोखीचे प्रमाण कमी करण्यासाठी यूपीआय ही पूर्णपणे विनाशुल्क आणि सर्वसामान्यांसाठी सोयीची व्यवस्था असल्याचा दावा वारंवार केला गेला. कोविड काळापासून तर सरकारने नोटांची देवाणघेवाण टाळण्याचे आवाहन करत नागरिकांना या डिजिटल प्रणालीची सवय लावली. मात्र, आता जेव्हा देशाची बहुतांश आर्थिक उलाढाल या यंत्रणेवर पूर्णपणे स्थिरावली आहे, तेव्हा अचानक त्यावर वेगवेगळ्या स्वरूपात शुल्क आकारणीचे घाट घातले जात असल्याचे समोर येत आहे. या संपूर्ण प्रकरणामागील धोरणे, त्यातून निर्माण होणारी अविश्वासाची भावना आणि याचे अर्थव्यवस्थेवर होणारे दूरगामी परिणाम यांचा सखोल विचार करणे गरजेचे बनले आहे.
गेल्या काही वर्षांत भारत सरकारने जागतिक स्तरावर आपल्या डिजिटल क्रांतीचे गोडवे गाताना यूपीआयच्या अफाट आकडेवारीचा सढळ हाताने वापर केला आहे. जगातील कोणत्याही कोपऱ्यात गेलात तरी भारत कसा तंत्रज्ञानाच्या जोरावर आर्थिक व्यवहारांमध्ये स्वावलंबी आणि प्रगत होत आहे, याचे दाखले याच यूपीआयच्या माध्यमातून दिले गेले. लहान फेरीवाला, भाजीवाला असो वा रस्त्यावरील चहाची टपरी चालवणारा विक्रेता, प्रत्येकाने स्मार्टफोनच्या माध्यमातून बँकिंग व्यवहारांचा स्वीकार केला. बँक खातं उघडणं, स्मार्टफोन हाताळणं आणि तांत्रिक अडचणींवर मात करत हे व्यवहार शिकणं ही कोणतीही सोपी गोष्ट नव्हती. परंतु, सरकारवरील आणि देशाच्या आर्थिक व्यवस्थेवरील गाढ विश्वासापोटी देशातील जनतेने आणि छोट्या व्यावसायिकांनी हे प्रचंड मोठे परिवर्तन लीलया स्वीकारले. अशा वेळी, जेव्हा जनता या व्यवस्थेशी पूर्णपणे एकरूप झाली आहे, तेव्हा त्यावर शुल्क आकारणीचा निर्णय हा केवळ एका निर्णयाचा प्रश्न राहत नाही, तर तो जनतेच्या विश्वासाला तडा देणारा ठरतो.
सरकारकडून या निर्णयाचा बचाव करताना असा युक्तिवाद केला जात आहे की हा चार्ज सर्वसामान्यांच्या खिशाला कात्री लावणारा नाही, तर दोन हजार रुपयांपेक्षा अधिक रकमेच्या आणि तेही केवळ व्यापाऱ्यांना केल्या जाणाऱ्या व्यवहारांवर हा नियम लागू असेल. वरवर पाहता दोन हजार रुपयांच्या आतील ९५ टक्के व्यवहार यातून मुक्त असल्याचे भासवून बहुसंख्य जनतेला खूश ठेवण्याचा प्रयत्न केला जात असला, तरी या आकड्यांच्या खेळामागील वास्तव पूर्णपणे वेगळे आहे. देशातील एकूण व्यवहारांपैकी जरी ९५ टक्के व्यवहार हे दोन हजार रुपयांच्या आतले असले, तरी मोठ्या रकमांचे व्यवहार हे व्यापारी वर्गाशी जोडलेले असतात. दोन हजार रुपयांपेक्षा जास्त रकमेवर शून्य पूर्णांक चार टक्के इतका टॅक्स किंवा फी आकारली जाणार असल्याचे सांगितले जात आहे. नियम सांगताना हा भुर्दंड व्यापाऱ्यांनी स्वतःच्या खिशातून भरायचा आहे आणि तो ग्राहकांकडून वसूल करायचा नाही, असे म्हटले जात असले तरी प्रत्यक्षात बाजारातील नियमांनुसार हे पूर्णपणे अव्यवहार्य आहे. कोणत्याही किरकोळ किंवा घाऊक व्यापाऱ्याचे नफ्याचे मार्जिन अत्यंत मर्यादित असते, विशेषतः होलसेल बाजारात उलाढाल मोठी असते परंतु नफ्याची टक्केवारी अगदी नगण्य असते. अशा परिस्थितीत हा अतिरिक्त खर्च व्यापारी आपल्या खिशातून कसा सहन करेल? तो अंततः हा भार वस्तूंच्या किंवा सेवांच्या माध्यमातून ग्राहकांवरच ढकलणार, हे उघड सत्य आहे. पेट्रोल पंप चालवण्यापासून ते मोठ्या सुपरमार्केटपर्यंत प्रत्येक ठिकाणी या शुल्काला होणारा विरोध याच वास्तवातून पुढे येत आहे.
या संपूर्ण धोरणाचा दुसरा आणि अधिक गंभीर पैलू म्हणजे भारताच्या आर्थिक समावेशकतेवर होणारा परिणाम. यूपीआय केवळ पैसे पाठवण्याचे किंवा घेण्याचे साधन नाही, तर तो भारताच्या अनफॉर्मल सेक्टरमधील कोट्यवधी कामगारांना औपचारिक अर्थव्यवस्थेशी जोडणारा एकमेव भक्कम सेतू आहे. आज स्थानिक रेल्वे गाड्यांमध्ये किंवा गल्लीबोळात फिरणारे अनेक फेरीवाले यूपीआय वापरतात, ज्यामुळे त्यांच्या रोजच्या कमाईची एक डिजिटल नोंद बँकेच्या पातळीवर तयार होऊ लागली आहे. हा डिजिटल डेटा भविष्यात या छोट्या व्यावसायिकांना विनातारण किंवा सुलभ कर्जे मिळवून देण्यासाठी आणि त्यांना खाजगी सावकारांच्या दुष्टचक्रातून बाहेर काढण्यासाठी अत्यंत महत्त्वाचा ठरणार होता. आपल्या देशातील मोठा वर्ग आजही अनौपचारिक क्षेत्रात काम करतो आणि त्यांना आर्थिकदृष्ट्या सक्षम करण्यासाठी अशा डिजिटल साधनांचा मार्ग अधिक सुकर करणे अपेक्षित होते. परंतु, त्याऐवजी मोजका महसूल गोळा करण्याच्या नादात या क्षेत्रावर निर्बंध किंवा शुल्काचे ओझे लादल्यास लोक पुन्हा एकदा रोखीच्या व्यवहारांकडे किंवा पर्यायी मार्गांकडे वळण्याची दाट शक्यता निर्माण होते.
सरकारच्या पातळीवर असा युक्तिवाद केला जाऊ शकतो की बँकांचा हा खर्च आणि प्रणालीच्या देखभालीचा भार सहन करण्यासाठी काहीतरी आर्थिक तरतूद आवश्यक आहे. परंतु, बँकिंग क्षेत्राचा एकूण नफा आणि डिजिटल पेमेंटमुळे बँकांना झालेला अप्रत्यक्ष फायदा पाहता हा खर्च फारसा असह्य असावा, असे मानण्यास तज्ज्ञांची सहमती नाही. याआधीही या व्यवस्थेसाठी सरकारकडून बँकांना काही प्रमाणात मदत किंवा सबसिडी दिली जात होती. अशा स्थितीत अत्यंत घाईघाईने किंवा अचानक असा निर्णय लादणे आणि त्यानंतर उठणाऱ्या टिकेवर जुनीच भाषा वापरून ठाम राहणे योग्य ठरत नाही. जिओच्या किंवा इतर सेवांच्या उदाहरणाप्रमाणे आधी सेवा मोफत देऊन सवय लावायची आणि नंतर सवय झाल्यावर त्याचे दर वाढवायचे, असा बाजारातील नियम डिजिटल सार्वजनिक पायाभूत सुविधांवर लागू करणे देशाच्या जनहिताच्या दृष्टीने कितपत योग्य आहे, याचा पुनर्विचार सरकारला करावा लागेल.
देशात डिजिटल पेमेंटचा अवलंब वाढावा यासाठी प्रशासनाने गेली कित्येक वर्षे प्रचंड जनजागृती केली आणि करदात्यांच्या पैशातून व विविध माध्यमांतून या संस्कृतीला खतपाणी घातले. जेव्हा एखादी प्रणाली लोकांच्या जगण्याचा भाग बनते, तेव्हा तिच्या विश्वासाची वीण मजबूत ठेवणे हे सरकारचे मुख्य कर्तव्य असते. अल्पकालीन महसूलप्राप्तीसाठी किंवा मोजक्या घटकांच्या फायद्यासाठी जनतेच्या मनातील हा सुरक्षित आणि पारदर्शक व्यवहाराबद्दलचा विश्वास ढळू देणे देशाच्या आर्थिक आरोग्यासाठी हिताचे ठरणार नाही. पेट्रोल पंप असोत, किराणा दुकाने असोत किंवा इतर व्यापारी वर्ग असो, प्रत्येकाने जर या शुल्कास उघडपणे विरोध दर्शवला, तर ही साखळी एकापाठोपाठ एक तुटत जाईल आणि डिजिटल व्यवहारांची गती मंदावण्याचा धोका निर्माण होईल.
यूपीआयवर चार्ज आकारण्याच्या निर्णयाने विकासाच्या आणि डिजिटल प्रगतीच्या दाव्यांना मोठा सुरुंग लावला आहे. सरकारचा हा कथित ‘सुपर कॉन्फिडन्स’ तात्कालिक स्वरूपाचा असला तरी दीर्घकाळात तो जनक्षोभास आणि अविश्वासास कारणीभूत ठरू शकतो. कोट्यवधी भारतीयांच्या श्रमातून आणि विश्वासातून उभी राहिलेली ही डिजिटल अर्थव्यवस्था केवळ कागदी आकडेवारीवर चालत नसून ती लोकांच्या दैनंदिन व्यवहारावर आणि आदरादी आत्मविश्वासावर आधारलेली आहे. त्यामुळे, किरकोळ शुल्काच्या माध्यमातून तुटपुंजी कमाई करण्यापेक्षा देशाच्या आर्थिक समावेशकतेला आणि डिजिटल क्रांतीला दीर्घकाळ टिकवून ठेवणे अधिक महत्त्वाचे आहे. शासनाने या निर्णयावर फेरविचार करून जनतेच्या हिताचा आणि विश्वासाचा पुनरुच्चार करणारी पावले उचलणे हीच काळाची गरज आहे, जेणेकरून डिजिटल भारताचे स्वप्न कुठल्याही आर्थिक अडथळ्याविना अधिक जोमाने पुढे जाऊ शकेल.