
-उमाजी म. केळुसकर / वास्तव
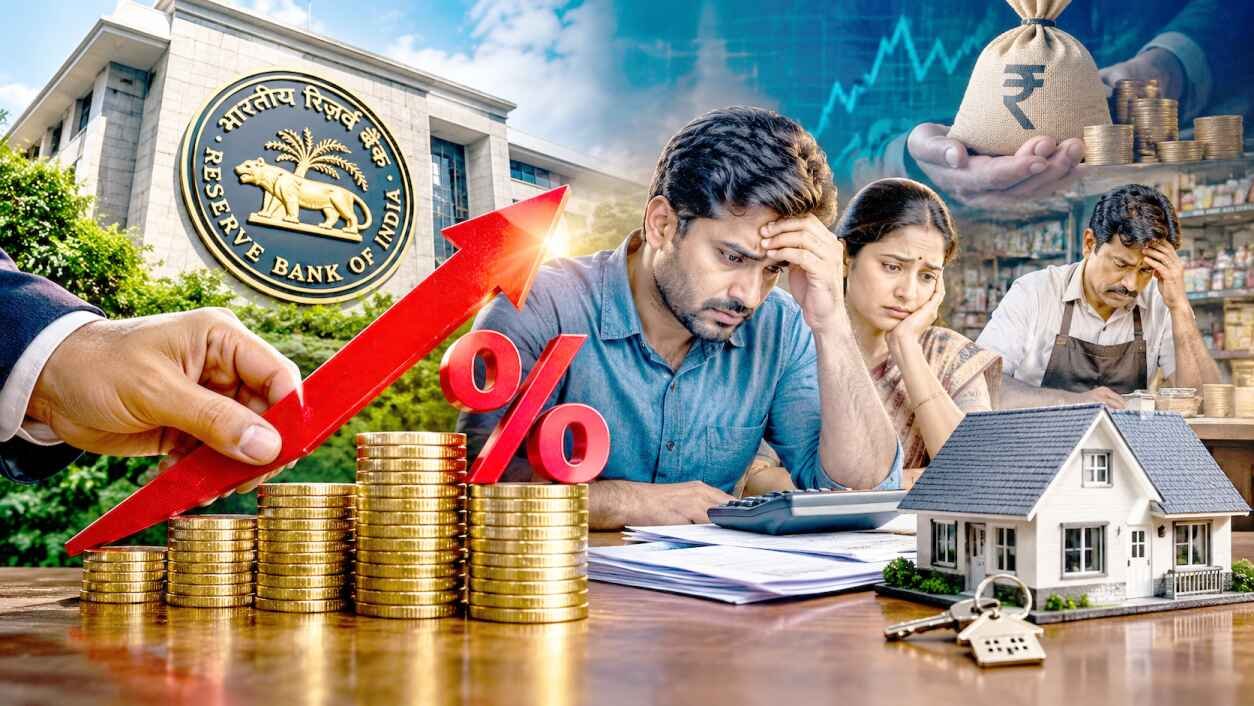
सामान्यांच्या खिशाला कात्री लावणाऱ्या आर्थिक घडामोडींमध्ये आता एका नव्या वावटळीचे संकेत मिळू लागले आहेत. देशाच्या मध्यवर्ती बँकेने, म्हणजेच रिझर्व्ह बँक ऑफ इंडियाने पतधोरण समितीच्या बैठकीत घेतलेल्या निर्णयानुसार रेपो रेटमध्ये केलेली वाढ ही केवळ कागदावरची आकडेमोड नसून थेट सर्वसामान्य जनतेच्या आणि विशेषतः मध्यमवर्गीय कर्जदारांच्या संसारावर घाला घालणारी ठरली आहे. जेव्हा जेव्हा रेपो रेट वाढतो, तेव्हा तेव्हा बँकांचे कान टरकतात आणि त्या आपल्याकडील कर्जांचे व्याजदर तत्काळ वाढवतात. मात्र, जेव्हा दर कपातीचा काळ येतो, तेव्हा बँकांचे हात आखडते कसे घेतात, हा नेहमीच संशोधनाचा विषय राहिला आहे. आज पुन्हा एकदा बँकांनी घेतलेल्या निर्णयामुळे लाखो-कोटी कर्जदारांच्या भविष्यातील आर्थिक नियोजनाचा सारा ताळेबंद बिघडला आहे. घराचे स्वप्न उराशी बाळगून गृहकर्ज घेणारा सामान्य नागरिक, किंवा आपल्या छोट्या-मोठ्या व्यावसायिक गरजांसाठी कर्जाचा आधार घेणारा उद्योजक, या सर्वांच्याच गळ्याभोवती व्याजाचा हा वाढता फास अधिक आवळला जात आहे.
गेल्या काही वर्षांमधील आर्थिक पाहणी केली तर असे लक्षात येते की, कोविडोत्तर काळात अर्थव्यवस्थेला उभारी देण्यासाठी रिझर्व्ह बँकेने काही काळ व्याजदरात दिलासा दिला होता. लोकांच्या हातामध्ये पैसा राहावा आणि बाजारात मागणी निर्माण व्हावी, यासाठी व्याजदर निचानीच्या पातळीवर नेऊन ठेवण्यात आले होते. या सुवर्णकाळात अनेकांनी आपले हक्काच्या घराचे स्वप्न प्रत्यक्षात आणले. बँकांनी अगदी सहजतेने आणि सवलतीच्या दरात कर्जे उपलब्ध करून दिली. त्या काळात घर खरेदी करणे फायद्याचे वाटू लागले आणि मध्यमवर्गाचा आत्मविश्वास दुणावला. परंतु, हा आनंद फार काळ टिकणारा नसतो, हे पुन्हा एकदा सिद्ध झाले आहे. महागाईचा राक्षस रोखण्याच्या नावाखाली मध्यवर्ती बँकेला सातत्याने व्याजदरांमध्ये वाढ करावी लागत आहे. महागाई आणि व्याजदर यांच्यातील या खेळात नेहमीच भरडला जातो तो सर्वसामान्य कर्जदार. महागाई वाढली की जनता त्रस्त होते आणि महागाई रोखण्यासाठी रेपो रेट वाढवला की कर्जाचा हप्ता वाढून जनता पुन्हा एकदा आर्थिक विवंचनेत सापडते. या दुष्टचक्रातून सुटका कशी मिळवायची, हा प्रश्न आज प्रत्येक कर्जदाराच्या समोर उभा ठाकला आहे.
रेपो रेट वाढल्यामुळे बँकांनी ज्या वेगाने आपल्या कर्जदरांमध्ये वाढ केली आहे, त्यामागील तांत्रिक कारणे सांगताना बँकिंग क्षेत्र नेहमीच स्वतःचे समर्थन करते. बँकांचे म्हणणे असते की, त्यांना बाजारातून महागड्या दराने निधी गोळा करावा लागतो, त्यामुळे कर्जावरील व्याजदर वाढवणे त्यांना अपरिहार्य असते. हे तांत्रिक सत्य जरी मान्य केले, तरीही या संपूर्ण प्रक्रियेतील नैतिकतेचा प्रश्न ऐरणीवर येतो. जेव्हा रिझर्व्ह बँक व्याजदर कमी करते, तेव्हा बँका त्याचा लाभ थेट आणि तातडीने जुन्या कर्जदारांपर्यंत पोहोचवण्यात विलंब करतात. परंतु, रेपो रेट वाढताच अवघ्या काही दिवसांतच जुन्या व नव्या अशा दोन्ही प्रकारच्या कर्जदारांच्या ईएमआयमध्ये (EMI) वाढ केली जाते. याचा थेट अर्थ असा होतो की, बँक आपल्या नफ्याचे गणित बिघडू देत नाही आणि या संपूर्ण यंत्रणेचा बोजा एकट्या कर्जदाराच्या खांद्यावर ढकलला जातो. हा आर्थिक अन्यायाचा प्रकार आहे. आधीच महागाईमुळे भाजीपाला, अन्नधान्य, पेट्रोल, डिझेल आणि आरोग्याशी संबंधित खर्च प्रचंड वाढलेले असताना, त्यात भर म्हणून कर्जाचा हप्ता वाढणे म्हणजे मध्यमवर्गीय कुटुंबांचे संपूर्ण मासिक बजेट कोलमडून पडणे होय.
कर्जदाराच्या मानसिकतेचा विचार केला तर त्याच्यावर किती मोठा ताण येतो, याची कल्पना सहज करता येऊ शकते. एका बाजूला नोकरीमधील अनिश्चितता, महागाईचा भस्मासुर आणि दुसऱ्या बाजूला दरमहा डोsयावर तलवार बनून लटकणारा कर्जाचा हप्ता. मध्यमवर्गीय माणूस हा प्रामाणिकपणे कर भरणारा आणि शिस्तीने आपले कर्ज फेडणारा वर्ग आहे. तो कधीही कर्ज बुडवण्याच्या हेतूने पुढे येत नाही, उलट तो आपले अंगावरील कपडे कमी करून किंवा इतर हौसमौज बाजूला सारून वेळेवर बँकेचा हप्ता भरण्याला प्राधान्य देतो. अशा अत्यंत इमानी आणि जबाबदार घटकावर वारंवार व्याजदराची कुऱ्हाड चालवणे कितपत न्याय्य आहे? जेव्हा एखादा व्यक्ती २०-२५ वर्षांसाठी गृहकर्ज घेतो, तेव्हा तो आपल्या आयुष्याची पुढील तीन दशके एका निश्चित आर्थिक शिस्तीत बांधून घेत असतो. सुरुवातीला ठरलेला हप्ता त्याच्या पगाराच्या किंवा उत्पन्नाच्या एका विशिष्ट मर्यादेत बसणारा असतो. परंतु, मध्यवर्ती बँकेच्या एका निर्णयाने जेव्हा व्याजाचे दर अर्धी किंवा एक टक्क्याने वाढतात, तेव्हा ईएमआयची रक्कम अवाजवी वाढते किंवा कर्जाचा अवधी अनिर्बंधपणे लांबतो.
ईएमआय वाढणे आणि कर्जाचा कालावधी वाढणे, या दोन्ही गोष्टी कर्जदारासाठी अत्यंत मारक ठरतात. जर कर्जदाराने ईएमआयची रक्कम वाढवली, तर त्याच्या चालू महिन्याच्या इतर खर्चांना कात्री लागते. मुलांचे शिक्षण, घराचा इतर खर्च, वैद्यकीय आणीबाणी यांसारख्या गोष्टींसाठी लागणारा निधी कमी पडू लागतो. आणि जर त्याने ईएमआय न वाढवता कर्जाचा कालावधी वाढवण्याचा पर्याय निवडला, तर तो ज्या घराची किंमत वीस वर्षांत फेडणार होता, त्याच घरासाठी त्याला प्रत्यक्षात मूळ किमतीच्या दुपटीहून अधिक रक्कम केवळ व्याजापोटी मोजावी लागते. हा प्रकार एक प्रकारे आर्थिक पिळवणूक करणारा आहे. बँक ज्या वेळी कर्ज देते, त्या वेळी सर्व नियम आणि अटी अनुकूल भासवल्या जातात, परंतु नंतरच्या जागतिक किंवा राष्ट्रीय पातळीवरील आर्थिक घडामोडींचा फटका थेट शेवटच्या घटकाला सहन करावा लागतो. या साखळीत सरकार आणि बँकांनी कर्जदारांच्या सुरक्षेसाठी किंवा त्यांना या धक्क्यातून सावरण्यासाठी काहीतरी ठोस सुरक्षा कवछ निर्माण करण्याची आवश्यकता आहे.
नियोजनशून्यता आणि महागाई नियंत्रणातील अपयश यांचा फटका नेहमीच उत्पादक घटकांना बसतो. एकीकडे देशाच्या जीडीपी वाढीमध्ये मध्यमवर्ग आणि रिअल इस्टेट क्षेत्राचा मोठा वाटा आहे, असे अभिमानाने सांगितले जाते. रिअल इस्टेट क्षेत्र हे लाखो लोकांना रोजगार देणारे आणि देशाच्या अर्थव्यवस्थेला गती देणारे एक महत्त्वाचे क्षेत्र आहे. परंतु, जेव्हा वारંवार व्याजदर वाढवून गृहकर्ज महाग केले जाते, तेव्हा घरांच्या खरेदीला अचानक ब्रेक लागतो. लोक नवीन फ्लॅट किंवा घरे खरेदी करण्यापासून मागे हटतात. याचा परिणाम संपूर्ण रिअल इस्टेट मार्केटवर होतो आणि पर्यायाने सिमेंट, लोखंड, रंगकाम यांसारख्या शेकडो पूरक उद्योगांनाही मंदीचा सामना करावा लागतो. एका बाजूला अर्थव्यवस्था वाढवण्याच्या बासुरी वाजवायच्या आणि दुसऱ्या बाजूला व्याजदर वाढवून विकासाच्याच चाकाला खीळ घालायची, ही कोणती आर्थिक नीती आहे? मध्यवर्ती बँकेच्या धोरणकर्त्यांनी हे समजून घेतले पाहिजे की, महागाई रोखणे जितके महत्त्वाचे आहे, तितकेच देशातील कोट्यवधी कर्जदारांचे मानसिक आणि आर्थिक स्थैर्य टिकवून ठेवणेही गरजेचे आहे.
सध्याच्या या परिस्थितीत कर्जदारांसमोर नेमका कोणता मार्ग उरला आहे, हा एक मोठा प्रश्न आहे. तज्ज्ञांच्या मते, ज्यांच्याकडे काही प्रमाणात अतिरिक्त बचत किंवा सरप्लस निधी उपलब्ध आहे, त्यांनी वेळेवर प्री-पेमेंट (Pre-payment) करणे हा एकमेव पर्याय सध्या तरी दिलासादायक ठरू शकतो. जर थोडेफार पैसे जमा करून मुद्दल काही प्रमाणात कमी केली, तर भविष्यात लागणाऱ्या व्याजाचा बोजा काहीसा हलका होऊ शकतो. परंतु, ज्यांच्या हातात महिना संपल्यावर खिशात काहीच उरत नाही, त्यांनी काय करावे? ज्यांचे उत्पन्न ठराविक आणि मर्यादित आहे, त्यांच्यासाठी हा प्री-पेमेंटचा सल्लाही लागू होत नाही. अशा वेळी बँकांनी आणि सरकारने पुढाकार घेऊन काही लवचिक धोरणे आखली पाहिजेत. व्याजदर वाढीचा झळ थेट जुन्या ग्राहकांच्या डोक्यावर तत्काळ मारण्याऐवजी काही काळ ती सोसण्याची किंवा सरकारकडून त्यामध्ये काही सवलत किंवा सबसिडी देण्याची व्यवस्था करता येऊ शकते का, याचा गांभीर्याने विचार झाला पाहिजे.
अर्थव्यवस्थेची चक्रे गतीने चालवायची असतील, तर सर्वसामान्यांच्या खिशात पैसा असणे अत्यंत आवश्यक आहे. जर कर्जाचे हफ्ते भरण्यातच सर्व कमाई खर्च होऊन जात असेल, तर बाजारात इतर वस्तूंची मागणी कशी वाढणार? जेव्हा ग्राहक बाजारात जाऊन खरेदी करणे बंद करतो, तेव्हा मंदीचे सावट अधिक गहिरे होत जाते. त्यामुळे केवळ कागदावरची आकडेवारी नियंत्रित ठेवण्यासाठी कर्जदारांना आर्थिक संकटात लोटणारे धोरण दीर्घकाळात देशाच्या हिताचे ठरू शकत नाही. मध्यवर्ती बँकेने आणि देशातील सर्व प्रमुख व्यावसायिक बँकांनी आता आत्मपरीक्षण करण्याची वेळ आली आहे. नफ्याचे उद्दिष्ट साध्य करताना मानवी दृष्टिकोन आणि सामाजिक उत्तरदायित्व विसरून चालणार नाही. आगामी काळात जर व्याजदरांचे हे सत्र असेच सुरू राहिले, तर मध्यमवर्ग अधिक आर्थिक विवंचनेत जाईल आणि त्याचा विपरीत परिणाम देशाच्या संपूर्ण आर्थिक संरचनेवर होईल. कर्जदारांच्या पाठीशी खंबीरपणे उभे राहण्याची आणि त्यांना या व्याजदराच्या जाळ्यातून सुटका मिळवून देण्याची हीच खरी वेळ आहे.